Indonesiens Aktienmarkt steht vor einer entscheidenden Bewährungsprobe. Der globale Indexanbieter MSCI hat vorgeschlagen, Indonesien nicht länger als Schwellenmarkt, sondern als eigenständigen Markt einzustufen. Dieser Schritt weckt Sorgen über ausländische Investitionen, Aktienbewertungen und die Zukunft des indonesischen Kapitalmarkts.
Der Vorschlag folgt auf wiederholte Bedenken hinsichtlich der Transparenz von Aktienbesitz, mutmaßlich koordinierten Handelsaktivitäten und der Wirksamkeit der regulatorischen Aufsicht. Die Ankündigung löste einen starken Ausverkauf am Aktienmarkt aus und verdeutlichte, wie Entscheidungen internationaler Indexanbieter Finanzmärkte weit über die unmittelbar betroffenen Unternehmen hinaus beeinflussen können.
Die möglichen Folgen reichen über die Börse von Jakarta hinaus. Eine Neueinstufung könnte bestimmte Investmentfonds dazu zwingen, ihre Positionen in indonesischen Aktien zu reduzieren oder vollständig aufzulösen. Dies könnte die Marktliquidität schwächen und zusätzlichen Druck auf die indonesische Rupiah ausüben.
Die Entscheidung ist jedoch noch nicht endgültig. Indonesien hat bis 2027 Zeit, deutliche Verbesserungen bei Markttransparenz und Unternehmensführung nachzuweisen.
Die entscheidende Frage lautet: Kann Indonesien das Vertrauen internationaler Investoren rechtzeitig zurückgewinnen?
Was passiert zwischen Indonesien und MSCI?
Am 15. Oktober 2026 kündigte MSCI eine formelle Konsultation zu einem Vorschlag an, Indonesien vom Schwellenmarkt zum eigenständigen Markt herabzustufen.
Diese Unterscheidung ist wichtig. MSCI klassifiziert Aktienmärkte anhand verschiedener Kriterien, darunter Marktzugänglichkeit, Liquidität, Marktgröße und die Möglichkeit für internationale Investoren, Wertpapiere zuverlässig zu bewerten und zu handeln.
Der Status als Schwellenmarkt verschafft den Aktien eines Landes Sichtbarkeit innerhalb wichtiger globaler Anlageindizes. Diese Benchmarks beeinflussen, wie zahlreiche internationale Fonds ihr Kapital auf verschiedene Länder verteilen.
Ein eigenständiger Markt gehört dagegen nicht mehr zu den MSCI-Kategorien für Industrie-, Schwellen- oder Frontiermärkte.
Sollte MSCI den Vorschlag umsetzen, würden indonesische Aktien aus den entsprechenden MSCI-Indizes für Schwellen- und Frontiermärkte entfernt. Fonds, die diese Benchmarks nachbilden, müssten ihre Portfolios entsprechend anpassen. Auch aktiv verwaltete Fonds könnten ihre Investitionen überdenken.
Wichtige Klarstellung: Es handelt sich um einen vorgeschlagenen Wechsel der MSCI-Marktkategorie und nicht um eine bestätigte Entfernung aus dem MSCI World Index. Der MSCI World Index umfasst hauptsächlich entwickelte Märkte, während Indonesien bisher als Schwellenmarkt eingestuft wurde.
Zum 28. Oktober 2026 hat MSCI noch keine endgültige Entscheidung über die Herabstufung bekannt gegeben.
Warum erwägt MSCI eine Herabstufung Indonesiens?
Die Bedenken von MSCI betreffen vor allem die Zuverlässigkeit und Zugänglichkeit des indonesischen Aktienmarktes – nicht einfach die Größe der indonesischen Wirtschaft.
Drei Aspekte stehen besonders im Mittelpunkt.
1. Mangelnde Transparenz bei Aktienbesitz
Investoren benötigen verlässliche Informationen darüber, wem die Aktien eines Unternehmens gehören und wie viele Aktien tatsächlich frei handelbar sind.
Dieser frei handelbare Anteil wird als Free Float bezeichnet.
Wenn Eigentümerstrukturen schwer nachvollziehbar sind, können Investoren möglicherweise nicht zuverlässig beurteilen, ob der ausgewiesene Marktwert einer Aktie tatsächlich den frei verfügbaren Anteilen entspricht.
MSCI hat Bedenken hinsichtlich undurchsichtiger Eigentümerstrukturen und der Zuverlässigkeit von Informationen zur Ermittlung des Free Floats geäußert.
2. Verdacht auf koordinierte Handelsaktivitäten
MSCI hat außerdem Bedenken hinsichtlich mutmaßlich koordinierter Handelsaktivitäten und der Frage geäußert, ob die Kurse bestimmter Aktien die tatsächliche Nachfrage und das reale Angebot angemessen widerspiegeln.
Wenn Investoren nicht sicher beurteilen können, wie Preise zustande kommen, könnten sie bei Investitionen in einen Markt zurückhaltender werden.
Diese Bedenken bedeuten nicht, dass sämtliche indonesischen Aktien unrechtmäßig gehandelt werden. Sie werfen vielmehr die Frage auf, ob die Regeln und die Aufsicht im gesamten Markt ausreichend zuverlässig funktionieren.
3. Zweifel an der Durchsetzung von Vorschriften
Indonesien hat Maßnahmen angekündigt, um Transparenz und Marktintegrität zu verbessern. MSCI betont jedoch, dass Ankündigungen allein nicht ausreichen. Entscheidend seien nachweisbare Fortschritte und eine konsequente Umsetzung.
Für internationale Investoren ist eine glaubwürdige Regulierung unverzichtbar. Vorschriften müssen einheitlich angewendet, mutmaßliche Verstöße untersucht und festgestellte Regelverletzungen angemessen sanktioniert werden.
Die Frage lautet deshalb nicht nur, ob Indonesien neue Regeln einführt, sondern ob diese tatsächlich zu messbaren Verbesserungen führen.
Wie viel Geld könnte aus Indonesien abfließen?
Eine der größten Sorgen im Zusammenhang mit der möglichen MSCI-Herabstufung betrifft potenzielle Kapitalabflüsse ausländischer Investoren.
Reuters berichtete, dass die UBS für den Fall einer Neueinstufung als eigenständiger Markt passive Kapitalabflüsse von etwa vier Milliarden US-Dollar schätzt. Aktive Investoren könnten weitere 15 Milliarden US-Dollar abziehen.
Diese Zahlen sind Schätzungen und keine garantierten Abflüsse. Die tatsächlichen Auswirkungen hängen von der endgültigen Entscheidung, dem Zeitplan der Umsetzung, den Anlagevorgaben der Fonds und den Entscheidungen einzelner Investoren ab.
Dennoch wäre die mögliche Größenordnung erheblich.
Warum beeinflussen MSCI-Indizes die Kapitalströme?
Viele Investmentfonds verwenden Indizes als Grundlage für ihre Anlageentscheidungen.
Passive Fonds versuchen, einen bestimmten Index nachzubilden. Werden indonesische Aktien aus diesem Index entfernt, müssen solche Fonds ihre Positionen möglicherweise verkaufen, um die neue Zusammensetzung abzubilden.
Auch aktiv verwaltete Fonds nutzen Indizes häufig als Vergleichsmaßstab für ihre Wertentwicklung. Verschwindet Indonesien aus dem relevanten Anlageuniversum, könnten einige Fondsmanager ihr Engagement reduzieren – selbst wenn sie grundsätzlich weiterhin in das Land investieren dürfen.
Daraus könnte sich eine Kettenreaktion entwickeln:
- MSCI kündigt eine Änderung der Markteinstufung an.
- Fonds passen ihre Portfolios an die neuen Benchmark-Vorgaben an.
- Der Verkaufsdruck auf betroffene indonesische Aktien nimmt zu.
- Eine geringere Liquidität oder fallende Kurse könnten weitere Investoren abschrecken.
- Unternehmen könnten Schwierigkeiten haben, neues Eigenkapital aufzunehmen.
Wie stark und wie schnell diese Effekte eintreten, ist noch unklar. Das mögliche Ausmaß erklärt jedoch, warum Investoren die MSCI-Konsultation genau beobachten.
Was ist an Indonesiens Aktienmarkt passiert?
Die Marktreaktion fiel heftig aus.
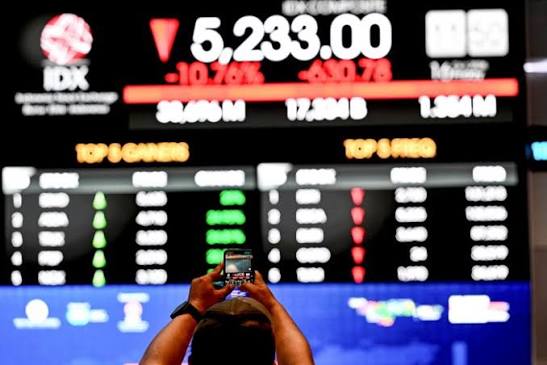
Am 16. Oktober 2026 verlor der indonesische Leitindex Jakarta Composite Index rund 11,6 Prozent. Damit verzeichnete er den stärksten Tagesverlust seit Januar 1998. Der Handel wurde vorübergehend ausgesetzt, während der Markt unter erheblichen Verkaufsdruck geriet.
Reuters berichtete, dass nach der Ankündigung rund 65 Milliarden US-Dollar an Börsenwert verloren gingen. Der Ausverkauf verstärkte die Verluste, die sich im Verlauf des Jahres 2026 bereits aufgebaut hatten.
Der starke Kursrückgang verdeutlichte, wie Sorgen über die Markteinstufung bestehende Unsicherheit unter Investoren verstärken können.
Dabei ist es wichtig, zwischen einem Rückgang der Marktkapitalisierung und tatsächlichen Kapitalabflüssen zu unterscheiden. Die Marktkapitalisierung kann sinken, weil Aktienkurse fallen – selbst wenn nicht im gleichen Umfang Geld aus dem Land abgezogen wird.
Der Ausverkauf bedeutet außerdem nicht, dass sich die wirtschaftliche Lage jedes indonesischen Unternehmens gleichermaßen verschlechtert hat. Marktweite Verkäufe können Unternehmen mit sehr unterschiedlichen finanziellen Voraussetzungen und Wachstumsperspektiven treffen.
Für Investoren besteht die Herausforderung darin, unternehmensspezifische Fundamentaldaten von der allgemeinen Unsicherheit rund um den Markt zu unterscheiden.
Könnte die indonesische Rupiah weiter an Wert verlieren?
Auch die Landeswährung steht im Fokus.
Wenn ausländische Investoren indonesische Aktien verkaufen und die Erlöse in andere Währungen umtauschen, könnte zusätzlicher Abwärtsdruck auf die Rupiah entstehen. Wechselkurse hängen jedoch auch von Zinserwartungen, Handelsströmen, der globalen Risikobereitschaft, der Binnenwirtschaft und der Geldpolitik ab.
Eine mögliche MSCI-Herabstufung ist deshalb ein Risikofaktor unter mehreren und keine Garantie für eine bestimmte Wechselkursentwicklung.
Eine schwächere Rupiah könnte importierte Waren und Fremdwährungsverbindlichkeiten in der Landeswährung verteuern. Unternehmen, die stark auf importierte Materialien angewiesen sind oder erhebliche Fremdwährungsschulden haben, könnten dadurch zusätzlich belastet werden.
Einige Exporteure könnten dagegen von einer schwächeren Währung profitieren, sofern ihre Einnahmen in Fremdwährungen erzielt werden und ihre Kosten überwiegend im Inland anfallen.
Die tatsächlichen Auswirkungen hängen davon ab, wie stark und wie lange sich der Wechselkurs verändert und wie die jeweiligen Unternehmen finanziell aufgestellt sind.
Was bedeutet die Herabstufung für indonesische Unternehmen?
Die möglichen Folgen gehen über kurzfristige Kursverluste hinaus.
Höhere Kosten bei der Kapitalbeschaffung
Wenn weniger internationale Investoren indonesische Aktien halten wollen oder dürfen, müssen Unternehmen bei Kapitalerhöhungen möglicherweise attraktivere Bewertungen bieten.
Dadurch könnten Aktienemissionen und andere Formen der Eigenkapitalbeschaffung schwieriger werden.
Geringere Liquidität
Eine geringere Beteiligung großer institutioneller Investoren könnte das Handelsvolumen betroffener Aktien reduzieren.
Bei niedriger Liquidität kann es schwieriger sein, Aktien zu kaufen oder zu verkaufen, ohne ihren Kurs zu beeinflussen. Dadurch kann die Volatilität steigen.
Druck auf Unternehmensbewertungen
Investoren könnten eine höhere Rendite verlangen, wenn sie Anlagen in einem Markt mit wahrgenommenen Governance- oder Zugangsrisiken halten.
Dies könnte die Bewertungen belasten. Wie stark, dürfte allerdings von Unternehmen zu Unternehmen unterschiedlich sein.
Mehr Aufmerksamkeit für Unternehmensführung
Unternehmen mit konzentriertem Aktienbesitz, geringem Streubesitz oder unzureichender Offenlegung könnten stärker unter Beobachtung geraten.
Unternehmen, die transparente Eigentümerstrukturen, verlässliche Berichterstattung und eine solide Unternehmensführung nachweisen, könnten besser aufgestellt sein, um das Vertrauen der Investoren zu erhalten.
Die mögliche Herabstufung könnte somit Anreize schaffen, die Offenlegung von Informationen und die Marktpraktiken zu verbessern – noch bevor MSCI eine endgültige Entscheidung trifft.
Was unternimmt Indonesien, um die Herabstufung zu verhindern?
Indonesien hat Reformen angekündigt, um die Bedenken von MSCI auszuräumen.
Zu den angekündigten Maßnahmen gehören strengere Offenlegungspflichten für Aktionäre mit mindestens einem Prozent der Unternehmensanteile, detailliertere Anlegerklassifizierungen, eine bessere Berichterstattung über stark konzentrierte Beteiligungen und ein Fahrplan für eine Mindest-Free-Float-Quote von 15 Prozent.
Diese Maßnahmen sollen Investoren dabei helfen, Eigentumskonzentrationen zu erkennen und den tatsächlich frei handelbaren Anteil von Aktien besser einzuschätzen.
Die Aufsichtsbehörden haben außerdem Sanktionen verhängt. Nach der MSCI-Ankündigung im Oktober gab Indonesiens Finanzaufsicht Geldstrafen von insgesamt rund 2,1 Billionen Rupiah bekannt – umgerechnet etwa 116 Millionen US-Dollar. Die Strafen betrafen mit Handelsverstößen verbundene Akteure im Zusammenhang mit drei Unternehmen.
Solche Maßnahmen könnten auf eine größere Bereitschaft hindeuten, gegen Fehlverhalten am Markt vorzugehen. Ihre langfristige Bedeutung hängt jedoch von der Qualität der Untersuchungen, der konsequenten Durchsetzung und der Wirksamkeit der Reformen im gesamten Markt ab.
Die Herausforderung für Indonesien besteht darin, angekündigte Veränderungen in messbare Verbesserungen umzusetzen, die internationale Investoren unabhängig überprüfen können.
Wann wird MSCI endgültig entscheiden?
MSCI hat eine Konsultationsphase eingerichtet, in der Marktteilnehmer Rückmeldungen zum Vorschlag geben können.
Der derzeitige Zeitplan sieht folgendermaßen aus:
- 15. Oktober 2026: MSCI kündigt die vorgeschlagene Neueinstufung an.
- 30. April 2027: Frist für Rückmeldungen zum Vorschlag.
- Bis zum 30. Juni 2027: MSCI soll seine endgültige Entscheidung bekannt geben.
MSCI hat außerdem erklärt, dass die bestehende Aussetzung bestimmter indexbezogener Änderungen für indonesische Wertpapiere bis auf Weiteres bestehen bleibt. Dazu gehören Einschränkungen bei bestimmten Erhöhungen der Indexgewichtung und bei Neuaufnahmen in relevante Indizes.
Die endgültige Entscheidung hängt davon ab, welche Belege während der Konsultation vorgelegt werden und ob MSCI deutliche, nachhaltige Verbesserungen bei der Funktionsweise und Zugänglichkeit des Marktes erkennt.
Bis dahin müssen Investoren mit einer längeren Phase der Unsicherheit rechnen.
Drei mögliche Szenarien für Indonesiens Aktienmarkt
Der Ausgang ist noch offen. Drei Szenarien zeigen, wie sich die Situation entwickeln könnte.
Szenario 1: Indonesien reformiert seinen Kapitalmarkt erfolgreich
Im günstigsten Fall weist Indonesien nach, dass seine Reformen die Transparenz der Eigentümerstrukturen, die Free-Float-Daten, die Handelsintegrität und die regulatorische Durchsetzung verbessert haben.
Kommt MSCI zu dem Schluss, dass diese Fortschritte erheblich und nachhaltig sind, könnte der Anbieter den vorgeschlagenen Wechsel der Marktkategorie überdenken.
Ein solcher Ausgang könnte das Vertrauen der Investoren stärken. Allerdings würden dadurch frühere Kursverluste nicht automatisch rückgängig gemacht und sofortige Kapitalzuflüsse nicht garantiert.
Szenario 2: MSCI stuft Indonesien tatsächlich zum eigenständigen Markt herab
In diesem Szenario kommt MSCI zu dem Schluss, dass Indonesien keine ausreichenden Fortschritte erzielt hat, und setzt die vorgeschlagene Neueinstufung um.
Einige indexgebundene Fonds müssten ihre Portfolios anpassen, was zusätzlichen Verkaufsdruck auslösen könnte.
Mögliche Folgen wären geringere Liquidität, anhaltende Kursschwankungen und höhere Kosten bei der Eigenkapitalbeschaffung.
Die tatsächlichen Auswirkungen würden vom Umsetzungszeitplan, den Positionen der betroffenen Fonds und der Reaktion in- und ausländischer Investoren abhängen.
Szenario 3: Teilweise Reformen, aber anhaltende Unsicherheit
Eine dritte Möglichkeit besteht darin, dass Indonesien zwar bedeutende Reformen umsetzt, Investoren aber weiterhin Zweifel daran haben, ob diese ausreichend umfassend und dauerhaft sind.
Selbst ohne eine sofortige endgültige Herabstufung könnte die anhaltende Unsicherheit Anlageentscheidungen, Bewertungen und Kapitalbeschaffungspläne beeinflussen.
Dieses Szenario verdeutlicht einen wichtigen Punkt: Das Vertrauen der Investoren lässt sich nicht allein durch das Einhalten eines Zeitplans zurückgewinnen. Marktteilnehmer benötigen Belege dafür, dass Verbesserungen langfristig Bestand haben.
Könnten andere südostasiatische Märkte profitieren?
Die mögliche Herabstufung könnte einige Investoren dazu veranlassen, ihre Anlagen in Südostasien neu zu bewerten.
Märkte wie Malaysia könnten für Investoren interessanter werden, die nach Alternativen innerhalb der Region suchen. Ob sie tatsächlich profitieren, hängt jedoch von ihren eigenen Fundamentaldaten, ihrer Liquidität, ihren Governance-Standards, ihren Bewertungen und ihrer Zugänglichkeit ab.
Kapital, das Indonesien verlässt, würde nicht zwangsläufig direkt in einen anderen südostasiatischen Markt fließen. Investoren könnten stattdessen andere Schwellenmärkte, entwickelte Aktienmärkte, Anleihen oder liquide Mittel bevorzugen.
Für die gesamte Region zeigt der Fall außerdem, wie wichtig transparente Finanzberichterstattung, glaubwürdige Regulierung und eine zuverlässige Marktinfrastruktur sind.
Die Wachstumsaussichten einer Volkswirtschaft können attraktiv sein. Internationale Investoren müssen jedoch auch darauf vertrauen können, dass ihre Kapitalmärkte fair und berechenbar funktionieren.
Worauf sollten Investoren jetzt achten?
Investoren, die die mögliche MSCI-Herabstufung Indonesiens verfolgen, sollten mehrere Entwicklungen beobachten.
Erstens: die Qualität der Reformen. Änderungen bei Offenlegungspflichten und Free-Float-Anforderungen sind vor allem dann relevant, wenn sie zuverlässige Informationen und messbare Verbesserungen im gesamten Markt ermöglichen.
Zweitens: die Ergebnisse der Aufsicht. Untersuchungen, Sanktionen und Hinweise auf einen Rückgang von Marktmanipulationen können zeigen, ob die Reformen tatsächlich wirksam sind.
Drittens: die tatsächlichen Kapitalströme. Reale Zu- und Abflüsse ausländischer Investitionen liefern häufig aussagekräftigere Informationen als Schätzungen möglicher zukünftiger Abflüsse.
Viertens: Wechselkurs und Liquidität. Veränderungen der Rupiah, des Handelsvolumens und der Geld-Brief-Spannen können Hinweise auf die Belastung des Marktes geben.
Fünftens: weitere Mitteilungen von MSCI. Neue Informationen während der Konsultation könnten die Erwartungen an die endgültige Entscheidung beeinflussen.
Investoren sollten außerdem zwischen allgemeinen Marktrisiken und der finanziellen Stärke einzelner Unternehmen unterscheiden. Ein Streit über die Markteinstufung kann den gesamten Markt belasten, ohne automatisch die langfristigen Gewinnerwartungen jedes Unternehmens zu verändern.
Das ist besonders für langfristig orientierte Anleger wichtig, die ihre Entscheidungen sonst möglicherweise allein auf kurzfristige Kursbewegungen stützen würden.
Häufig gestellte Fragen
Wird Indonesien aus dem MSCI World Index entfernt?
Nicht in dem Sinne, den diese Schlagzeile nahelegen könnte. MSCI hat vorgeschlagen, Indonesien vom Schwellenmarkt zum eigenständigen Markt umzustufen. Der MSCI World Index umfasst hauptsächlich entwickelte Märkte. Der Vorschlag betrifft Indonesiens Marktkategorie und die Zugehörigkeit zu den relevanten MSCI-Indizes für Schwellen- und Frontiermärkte.
Hat MSCI Indonesien bereits offiziell herabgestuft?
Nein. Zum 28. Oktober 2026 befindet sich die Änderung noch in der Konsultationsphase. MSCI soll seine endgültige Entscheidung bis zum 30. Juni 2027 bekannt geben.
Warum ist die Entscheidung von MSCI so wichtig?
Viele globale Investmentfonds verwenden MSCI-Benchmarks, um Kapital zu verteilen oder ihre Wertentwicklung zu messen. Eine Änderung der Marktkategorie könnte einige Fonds dazu veranlassen, ihre indonesischen Aktienpositionen zu reduzieren oder vollständig aufzulösen.
Wie viel ausländisches Kapital könnte Indonesien verlieren?
Reuters berichtete über eine UBS-Schätzung von rund vier Milliarden US-Dollar an möglichen passiven Kapitalabflüssen. Aktive Investoren könnten weitere 15 Milliarden US-Dollar abziehen. Dabei handelt es sich um Schätzungen und nicht um bestätigte zukünftige Abflüsse.
Warum ist MSCI über Indonesien besorgt?
Zu den Bedenken zählen undurchsichtige Eigentümerstrukturen, mutmaßlich koordinierte Handelsaktivitäten, Fragen zur Zuverlässigkeit der Free-Float-Daten und fehlende Belege dafür, dass regulatorische Reformen zu dauerhaften Verbesserungen geführt haben.
Kann Indonesien die Herabstufung noch verhindern?
Ja. Die Entscheidung ist noch nicht endgültig. Indonesien kann bis zur abschließenden Bewertung nachweisen, dass sich Transparenz, Marktintegrität und regulatorische Durchsetzung deutlich und nachhaltig verbessert haben.
Könnte die Herabstufung die Rupiah schwächen?
Sie könnte zusätzlichen Druck auf die Währung ausüben, wenn ausländische Investoren indonesische Vermögenswerte verkaufen und die Erlöse in andere Währungen umtauschen. Die Rupiah wird jedoch auch von der Geldpolitik, den Handelsströmen und den globalen Finanzbedingungen beeinflusst.
Sind indonesische Aktien jetzt eine Kaufgelegenheit?
Das hängt von den Bewertungen, den Fundamentaldaten einzelner Unternehmen, dem Anlagehorizont und der persönlichen Risikobereitschaft ab. Niedrigere Aktienkurse bedeuten nicht automatisch, dass Aktien unterbewertet sind – insbesondere dann nicht, wenn Unsicherheit über Marktzugang und Unternehmensführung besteht.
Fazit: Indonesiens nächste Herausforderung ist das Vertrauen der Investoren
Die vorgeschlagene MSCI-Herabstufung Indonesiens ist mehr als eine technische Änderung eines Investmentindex. Sie ist zu einer Bewährungsprobe für die Fähigkeit des Landes geworden, transparente Eigentümerstrukturen, eine glaubwürdige Marktaufsicht und verlässliche Handelsbedingungen nachzuweisen.
Wird die Neueinstufung umgesetzt, könnte sie Kapitalabflüsse auslösen, Aktienkurse belasten und die Beschaffung von Eigenkapital erschweren. Das tatsächliche Ausmaß dieser Folgen ist jedoch noch ungewiss, und die Entscheidung steht weiterhin aus.
Indonesien hat noch Zeit, zu zeigen, dass seine Reformen nachhaltige Verbesserungen bewirken können. Eine bessere Offenlegung, konsequente Durchsetzung von Regeln und zuverlässige Marktdaten könnten dazu beitragen, das Vertrauen internationaler Investoren zurückzugewinnen.
Die kommenden Monate werden daher entscheidend sein.
Es geht nicht nur darum, ob Indonesien in den MSCI-Indizes für Schwellenmärkte bleibt. Entscheidend ist, ob das Land internationale Investoren davon überzeugen kann, dass seine Kapitalmärkte transparent, zugänglich und vertrauenswürdig sind.